发布日期:2026-11-18 04:44 点击次数:116

本站 陆雯燕开云kaiyun官方网站
近日,北交所上市公司嘉晨智能(920096.BJ)表现了上市后的首份财务阐明。公司营收净利双增,但利润增速自满放缓迹象,计算性现款流净额告负。嘉晨智能上市后火速将1.6亿元闲置召募资金用于购买答理居品,占到募资净额的约62%。
本站精熟到,嘉晨智能弥远存在的客户与供应链隐忧尚未内容性化解。本年上半年,前五大客户孝敬近七成收入,其中第二大鼓励杭叉集团(603298.SH)同期为第一大客户,孝敬的营收占比达33.76%。上游中枢物料深绑飒派集团,天然单一供应商依赖度逐年着落但嘉晨智能宣称向其采购比例仍较高,且两边签有7000万元的年度采购对赌公约。
二级市集上,嘉晨智能5月18日上市首日收盘便创下巅峰,报收112.01元/股,涨幅达676.23%。然而,狂热事后股价快速回调。限度8月20日发稿,公司股价报34.19元/股,跌幅3.25%,较上市首日最高点回撤约69%。
现款流与净利背离
嘉晨智能确立于2009年,公司成本之路历经迂回,曾冲刺科创板未果,彼时拟召募资金5.36亿元。本年5月,嘉晨智能转战北交所得手上市,募资金额约2.6亿元,执行募资净额约2.21亿元。
费力自满,嘉晨智能是一家提供工控行业电气适度系统居品及举座责罚有策画的高新技艺企业。公司主要居品包括电机开动适度系统、整机适度系统和车联网居品及欺诈等。
本年上半年,嘉晨智能终了营收2.29亿元,同比增长19.58%,显赫高于2025年同期的3.16%。拆解居品结构来看,电气适度系统居品及举座责罚有策画终了营收2.28亿元,同比增长19.59%,是公司中枢销售收入开首;其他业务收入21.96万元,同比增长279.3%,但基数过小,对举座功绩的确莫得拉动。
公司升值业务出现彰着减轻,技艺管事营收同比下滑42.17%至15.94万元,一方面系本期维修收入同比着落,另一方面系该方式基数较小,同比金额变化不大但变化幅度较高所致。
比拟之下,利润端的明白则略显乏力。嘉晨智能上半年归母净利润为3457.51万元,同比增长12.16%,利润增速较2025年同期的20.48%有所放缓。用度端激增是遭殃盈利增速的成分之一,其不停用度同比大幅增长78.7%至1688.84万元,主要系公司IPO相关中介机构费及上市活动用度增多所致。
本站精熟到,相较于营收利润的增长,嘉晨智能现款流大幅恶化。本年上半年,公司计算活动产生的现款流量净额为-4.77万元,较2025年同期的641.91万元着落了100.74%,主如若阐明期内披发员工薪酬额增多以及上市活动用度增多所致。
与此同期,嘉晨智能上半年投资活动产生的现款流量净额相似承压,同比着落1953.05%至-1.59亿元,一方面主要系阐明期内召募资金购买答理居品增多,期末未赎回所致;另一方面系2024年政府回购地皮使用权,相关款项于2025年回款,阐明期内无相关业务所致。
本站了解到,嘉晨智能IPO召募资金净额到账时辰为5月8日。6月11日,公司即公告称拟使用额度不跳跃1.6亿元的暂时闲置召募资金购买保本型答理居品,拟投资的居品期限最长不跳跃12个月。
嘉晨智能诠释称,由于公司召募资金投资方式确立需要一定周期,字据召募资金投资方式确立过程,现阶段召募资金在短期内出现部分闲置的情况。字据半年报,嘉晨智能使用召募资金购买银行答理居品达到了1.6亿元上限,占到募资总数的约62%。
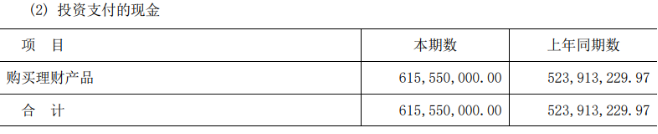
拉万古辰看,嘉晨智能重答理的投资倾向了了。2023-2025年,公司投资活动产生的现款流量净额辩认为1222.52万元、-1.36亿元、-4697.38万元,其中投资支付的现款辩认为2.52亿元、12.22亿元、14.77亿元。本年上半年,嘉晨智能投资支付的现款为6.16亿元,主要系购买答理居品,2025年同期为5.24亿元。
客户集合、供应链依赖恶疾深邃
嘉晨智能主要客户为工业车辆整车制造厂商,包括杭叉集团、安徽协力(600761.SH)、诺力股份(603611.SH)、比亚迪(002594.SZ)、江淮银联等。本年上半年,公司前五名客户孝敬收入1.59亿元,占营收的比例为69.62%。
2023-2025年,嘉晨智能来自前五大客户的营收占比辩认为87.71%、82.02%及76.17%。天然客户集合度呈逐年缓释趋势,但举座仍处于高位。
从行业步地来看,2024年我国工业车辆整车厂前十名集合度在78%以上,中国工业车辆市集的整车制造厂集合度较高,客不雅上导致了工业车辆要津零配件供应商的客户集合情况。
拆解来看,本年上半年,杭叉集团与安徽协力辩认位列嘉晨智能第一、第二大客户,二者孝敬的收入辩认为7724.94万元、3656.56万元,占营收的比重为33.76%、15.98%,总共孝敬近半收入。拉万古辰看,2023-2025年,杭叉集团与安徽协力均稳居前两大客户,孝敬的营收占比辩认为62.16%、61.69%、53.76%。
值得一提的是,相较于盛大交易互助,嘉晨智能与杭叉集团深度绑定。早在2018年,杭叉集团便入股嘉晨智能,如今抓有公司16.86%的股份,位列第二大鼓励。同期,杭叉集团还向嘉晨智能请托董事徐征宇,其任职日历为2024年9月30日至2027年9月30日。
天然来自杭叉集团的营收占比从2023年的44.69%渐渐回落至本年上半年的33.76%,但该占比仍高达30%以上。疏浚前五大客户营收占比看守在70%以上的高位,公司客户集合的计算风险依旧凸起。
除了下搭客户高度集合外,嘉晨智能的供应链隐忧也难以暴戾。公司在半年报中说起,本年上半年,公司向飒派集团采购ZAPI、INMOTION品牌电机适度器、电气部件、结构件等原材料的金额占当期原材料及外协采购总数的比例较高。
天然并未表现具体数据,但字据2023-2025年数据,嘉晨智能向飒派集团采购入库原材料金额辩认占当期采购总数的69.96%、53.1%、44.37%。即便占比逐年下滑,但依旧占据采购体系中枢肠位。
值得一提的是,嘉晨智能与飒派集团还强项了年度采购对赌公约。字据两边强项的年度采购公约,若嘉晨智能无法终了两边协商的对飒派集团相关居品的采购金额,公司需要向其支付采购目标与执行完成采购额差额的百分之十行动抵偿。2026年2月1日至12月31日,嘉晨智能采购天津飒派居品及飒派集团其他居品的年目标采购额为7000万元。
为化解原材料“卡脖子”风险开云kaiyun官方网站,嘉晨智能正在加快国产化替代,以渐渐裁汰单一供应商依赖风险。公司计较在3-5年内将好处电机适度器收入占比进步至50%-60%。(本文首发本站,作家|陆雯燕)